Introducción a la contabilidad
Contabilidad
1. ¿Qué hace? ¿Qué es?
Es una disciplina que se encarga de estudiar, medir y analizar el patrimonio y la situación económico - financiera.
Por lo que mediante información registrada contablemente y controlada, ayuda a los interesados internos y externos a la toma de decisiones.
2. Registrar los hechos económicos
Estos son el suceso, y reconocimiento de operaciones como:
- Ventas
- Compras
- Emisión de cheques
- Pagos
- Cobros, etc.
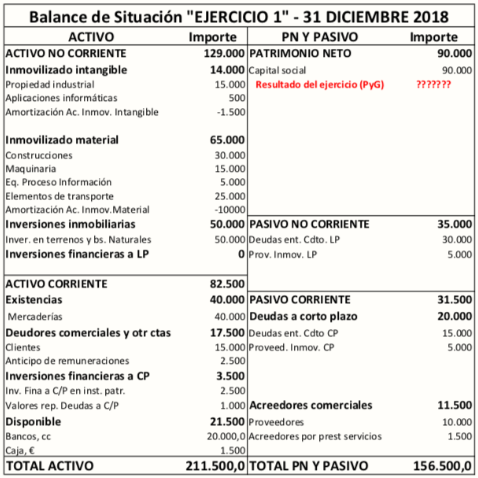
3. Activo = Patrimonio + Pasivo
Activo-patromonio-pasivo.excalidraw
Activos
Bienes y derechos de una empresa. Ejemplos:
- Propiedades.
- Vehículos.
- Derechos a cobrar a clientes.
- Mercadería.
- Derecho de patente.
Clasificación de ACTIVOS - Corrientes y No corrientes.
- Tangibles y no tangibles.
- Muebles e inmuebles.
- Bienes de cambio y bienes de uso.
a. Activos Corrientes
Bienes y derechos de una empresa que vencen dentro de un año o un ejercicio. - Mercadería principalmente.
- Derechos a cobrar a clientes.
- Materia prima a consumir.
- Depósito plazo fijo.
b. Activos Corrientes
Bienes y derechos de una empresa que vencen luego de un año o un ejercicio. - Propiedades.
- Vehículos.
- Depósito a largo plazo.
- Muebles.
- Inversiones con intención de no venderlas.
| Tangibles | No tangibles |
|---|---|
| Todos los bienes físicos de una empresa. A estos se le puede asignar un valor monetario. Ejm: mercadería, rodados, muebles, etc. | Diferentes corrientes: Patentes, derechos de marca. Algunos le llaman así al saber hacer, a la reputación de la empresa. Otros a activos como derechos de cobros. | |
| Muebles | Inmuebles |
| Todos los bienes que conforman el mobiliario de una empresa. | Son los que no pueden trasladarse de un lugar a otro, adheridos a la tierra. Casas, edificios. |
| Bienes de cambio | Bienes de uso |
| Destinados a la venta normal y habitual de la empresa. | No destinado a la venta habitual de la empresa. |
Pasivos
El pasivo está formado por las deudas y obligaciones de las que la empresa es titular.
- Cuentas a pagar.
- Proveedores.
- Deudas varias.
- Sueldos a pagar.
- Impuestos a pagar.
| Corriente | No corriente |
|---|---|
| Deudas a pagar dentro del ejercicio o año corriente. Deudas a corto plazo. Cheques a cubrir dentro de los próximos meses. etc. | Pasivos a cancelar con vencimientos más allá del ejercicio actual. Ejm: Proveedores con deudas inmovilizadas a largo plazo. |
| Patrimonio neto | |
| Está conformado por el conjunto de aportes de los socios, los resultados sin distribuir y las subvenciones. |
- Aportes de capital.
- Reservas voluntarias.
- Subvenciones de capital recibidas. etc.
Relaciones
El Activo es lo que se posee, es decir, los bienes y los derechos que se convertirán en bienes para la empresa.
El Pasivo y el Patrimonio Neto suponen cómo financiar aquello que se desea poseer, mediante deudas, préstamos, aportes de socios, etc.